5 erros de gestão financeira em construtoras que fazem a margem desaparecer durante a obra
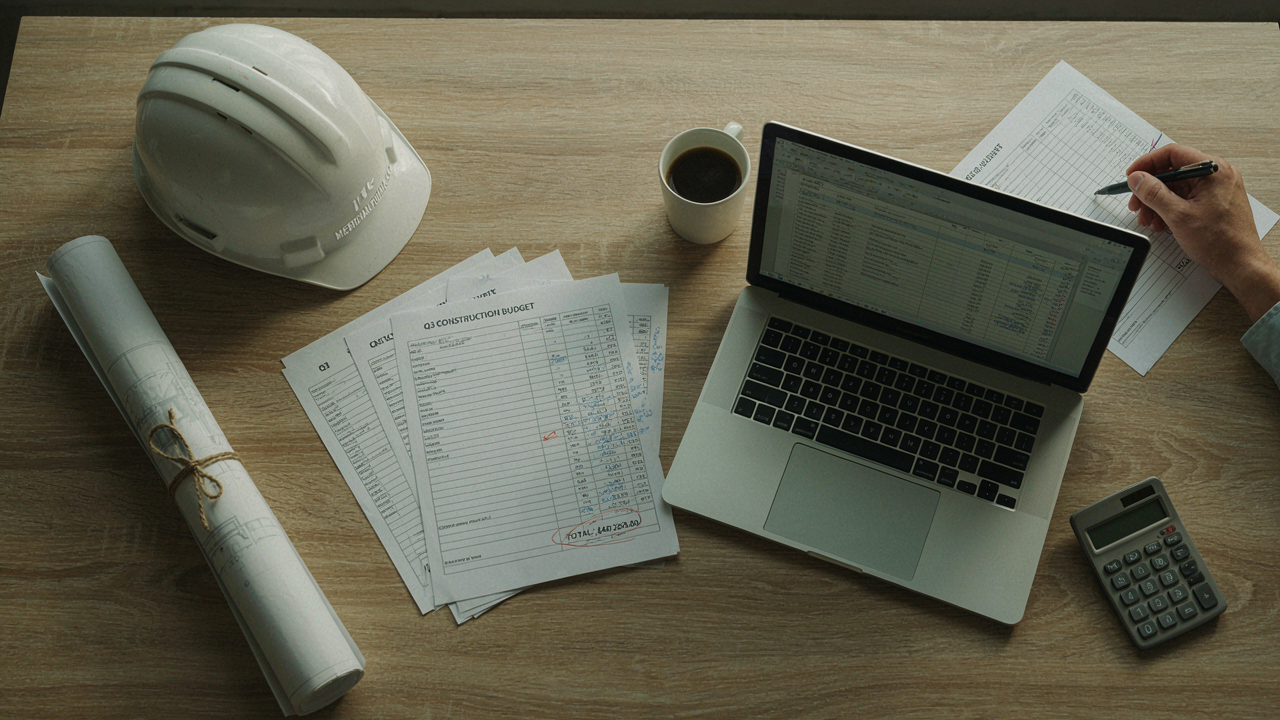
Uma obra pode parecer financeiramente saudável no início e, algumas semanas depois, revelar um problema difícil de recuperar: a margem planejada simplesmente não existe mais.
Isso acontece porque, durante a execução, pequenos desvios de custo podem se acumular sem que sejam percebidos imediatamente. Dessa forma, quando o problema aparece nos números finais, muitas vezes a empresa já perdeu a capacidade de corrigir o impacto.
Na construção civil, pequenos desvios acumulados durante a execução podem comprometer o resultado final. Por isso, acompanhar apenas o orçamento inicial não é suficiente para garantir uma obra rentável.
Compras feitas sem estratégia, mudanças de projeto, retrabalhos e falta de acompanhamento dos custos indiretos estão entre os fatores que reduzem a rentabilidade.
Ou seja, a diferença entre uma obra lucrativa e uma obra que apenas movimenta dinheiro está na capacidade de controlar custos antes que eles se transformem em prejuízo.
Por que a gestão financeira das obras está ficando mais desafiadora?
O cenário atual da construção exige mais controle.
Isso ocorre porque o setor passou a lidar com projetos mais complexos, maior pressão por prazos, aumento da necessidade de eficiência e maior preocupação com a previsibilidade financeira.
Como consequência, empresas que ainda trabalham apenas com um acompanhamento básico de orçamento encontram mais dificuldade para proteger sua margem durante a execução.
O problema é que muitas empresas ainda acompanham apenas o custo total da obra.
O gestor olha o orçamento inicial, compara com o valor recebido e acredita que está tudo sob controle.
Entretanto, a perda de margem normalmente acontece nos detalhes e, justamente por isso, precisa ser identificada antes que gere impacto significativo.
Alguns exemplos são:
uma compra emergencial mais cara;
horas extras não previstas;
desperdícios de materiais;
equipes paradas;
alterações que não foram corretamente avaliadas.
Além disso, custos indiretos, como administração, estrutura de apoio e despesas necessárias para manter a obra funcionando, também precisam ser considerados no planejamento financeiro.
5 erros de gestão financeira em construtoras que reduzem a margem
1. Comprar materiais sem planejamento
O primeiro ponto de atenção está nas compras. Embora adquirir materiais pareça uma atividade operacional simples, essa etapa possui impacto direto na rentabilidade da obra.
A compra emergencial parece uma solução rápida, mas frequentemente aumenta o custo da execução.
Quando a construtora compra sem uma programação baseada no cronograma físico-financeiro, perde poder de negociação e pode pagar mais caro.
Além disso, a falta de planejamento pode gerar outros problemas, como atrasos, desperdícios e dificuldade para controlar o fluxo financeiro.
O impacto aparece em:
preços maiores;
fretes adicionais;
compras duplicadas;
falta de materiais no momento certo.
Por isso, uma melhoria prática é transformar o processo de compras em uma etapa planejada, conectada ao cronograma da obra.
Antes de comprar, avaliar:
quando o material será utilizado;
quantidade necessária;
fornecedores disponíveis;
possibilidade de negociação.
2. Ignorar os custos indiretos da obra
Além das compras e dos custos diretamente ligados à execução, outro ponto merece atenção: os custos indiretos.
Nem todo gasto aparece diretamente no serviço executado.
Despesas administrativas, equipamentos de apoio, equipe de gerenciamento, energia, transporte e estrutura do canteiro influenciam diretamente o resultado.
Entretanto, como esses custos nem sempre estão relacionados a uma atividade específica da obra, acabam sendo deixados em segundo plano por muitas empresas.
Quando esses gastos não são acompanhados, a obra pode parecer rentável enquanto consome margem silenciosamente.
Na prática, isso significa que o orçamento inicial pode estar sendo cumprido, mas o lucro esperado não aparece no fechamento.
Sinal de alerta:
O orçamento inicial está sendo cumprido, mas a margem planejada não está sendo alcançada.
3. Aceitar retrabalhos como algo normal
Da mesma forma, outro fator que compromete diretamente a margem é o retrabalho.
Retrabalho é um dos maiores inimigos da rentabilidade de uma obra.
Isso acontece porque refazer uma atividade significa gastar novamente:
mão de obra;
materiais;
tempo;
equipamentos.
Além disso, o impacto não fica restrito ao custo imediato. Muitas vezes, um retrabalho gera atrasos que prejudicam outras etapas do projeto e aumentam ainda mais as despesas.
As causas mais comuns são:
falhas de comunicação;
falta de padronização;
execução sem conferência;
informações desatualizadas.
Por esse motivo, criar processos mais claros e acompanhar a execução de perto ajuda a reduzir falhas antes que elas gerem novos custos.
Um controle de processos bem estruturado ajuda a identificar gargalos e reduzir desperdícios operacionais. A metodologia DMAIC, por exemplo, trabalha etapas como definição, medição, análise, melhoria e controle dos processos.
4. Não controlar alterações de projeto
Além dos problemas relacionados à execução, as alterações de projeto também representam um risco importante para a margem da obra.
Mudanças fazem parte da realidade de muitos projetos.
Porém, o problema não está necessariamente na alteração em si, mas na falta de análise do impacto financeiro antes da aprovação.
Uma mudança aparentemente pequena pode gerar:
novos materiais;
aumento de prazo;
necessidade de mão de obra adicional;
impacto em contratos.
Dessa forma, toda alteração precisa ser avaliada considerando não apenas a necessidade técnica, mas também suas consequências financeiras.
Antes de aprovar uma mudança, é importante responder:
Quanto vai custar?
Quanto tempo adicional será necessário?
Quem aprovou essa mudança?
5. Acompanhar custos apenas no final da obra
Por fim, um dos erros mais comuns está relacionado ao momento em que a empresa acompanha seus números.
Esperar o encerramento para descobrir se a obra deu lucro é um erro frequente.
Isso acontece porque, quando o problema aparece no fechamento financeiro, normalmente existe pouco espaço para correção.
O acompanhamento precisa ser contínuo.
Assim, a gestão consegue identificar desvios enquanto ainda há tempo para agir.
Indicadores simples já ajudam:
custo realizado x orçamento;
avanço físico x financeiro;
desperdício de materiais;
horas previstas x realizadas;
margem atualizada da obra.
Como saber se sua construtora está perdendo margem?
Antes de um resultado negativo aparecer no fechamento, alguns sinais costumam indicar que a margem está sendo comprometida.
Fique atento quando:
o orçamento inicial precisa ser revisado constantemente;
compras urgentes viraram rotina;
gestores não sabem exatamente o custo real da obra;
alterações de projeto não possuem controle formal;
equipes reclamam de falta de planejamento;
a empresa trabalha muito, mas o lucro não acompanha.
Portanto, identificar esses sinais antecipadamente permite agir antes que pequenas perdas se transformem em grandes impactos financeiros.
O que acontece quando esses erros não são corrigidos?
Quando esses problemas permanecem sem tratamento, o impacto vai além da redução da margem.
A falta de controle financeiro gera consequências que afetam a operação e a capacidade de crescimento da empresa.
Menor previsibilidade
Sem informações confiáveis, a construtora perde capacidade de planejar novos contratos, investimentos e decisões estratégicas.
Pressão sobre o caixa
Além disso, uma obra pode estar contratada e ainda assim gerar dificuldades financeiras quando os desembolsos não acompanham o planejamento.
Decisões tomadas por percepção
Da mesma forma, sem indicadores claros, gestores passam a decidir com base em urgências, e não em dados concretos.
Crescimento desorganizado
Consequentemente, a empresa pode aumentar o número de obras, mas também aumentar seus problemas de controle e rentabilidade.
Um plano simples para recuperar o controle financeiro das obras
1. Revisar o orçamento antes da execução
O primeiro passo é garantir que o planejamento financeiro reflita a realidade da obra.
Mapeie custos diretos e indiretos.
Defina quais despesas precisam ser acompanhadas durante toda a execução.
Dessa maneira, a empresa começa a obra sabendo quais pontos exigem maior atenção.
2. Criar uma rotina de acompanhamento
Além de planejar, é necessário acompanhar constantemente o desempenho financeiro.
Faça reuniões periódicas com análise de:
previsto x realizado;
desvios;
causas;
ações corretivas.
Assim, problemas deixam de ser descobertos apenas no final e passam a ser tratados durante a execução.
3. Integrar financeiro, compras e engenharia
Outro ponto fundamental é eliminar a visão de que o controle financeiro depende apenas do setor administrativo.
A margem da obra é construída por diferentes áreas.
Compras, planejamento e execução precisam trabalhar com a mesma informação.
Quando esses setores estão alinhados, as decisões são mais rápidas e os riscos diminuem.
4. Criar indicadores de obra
Além disso, acompanhar poucos indicadores de forma constante costuma gerar mais resultado do que controlar muitos números sem frequência.
Exemplos:
custo por etapa;
percentual executado;
desperdício;
produtividade.
5. Registrar decisões e mudanças
Por último, é importante transformar decisões em histórico.
Toda alteração importante deve gerar registro.
Dessa forma, a empresa evita depender apenas da memória das equipes e cria uma base para melhorar futuras obras.
Como transformar controle financeiro em melhoria contínua?
Mais do que acompanhar números, uma gestão financeira eficiente precisa criar uma rotina de aprendizado e melhoria.
Isso significa que o controle financeiro da obra não deve ser visto apenas como uma conferência de valores, mas como uma ferramenta para apoiar decisões melhores.
Afinal, quando a empresa entende onde estão os desvios, quais são suas causas e quais ações precisam ser tomadas, ela passa a atuar de forma preventiva em vez de apenas corrigir problemas.
Empresas que conseguem proteger sua margem normalmente possuem:
processos definidos;
responsáveis claros;
indicadores acompanhados;
reuniões de análise;
melhoria contínua.
Além disso, esse acompanhamento permite que os aprendizados de uma obra sejam utilizados para melhorar os próximos projetos.
O controle financeiro deixa de ser apenas uma obrigação administrativa e passa a ser uma ferramenta estratégica para decisões melhores.
Conclusão
Os maiores prejuízos de uma construtora nem sempre vêm de grandes erros.
Pelo contrário, muitas vezes a margem desaparece por causa de pequenos desvios que permanecem sem acompanhamento durante a execução da obra.
Compras sem planejamento, retrabalho, alterações sem controle e falta de acompanhamento dos custos podem transformar uma obra aparentemente lucrativa em um resultado abaixo do esperado.
Por isso, a gestão financeira precisa estar presente durante todas as etapas do projeto, e não apenas no momento de fechamento dos resultados.
A pergunta estratégica é:
Sua construtora sabe exatamente onde a margem está sendo criada ou perdida durante a execução da obra?
A partir dessa análise, torna-se possível identificar oportunidades de melhoria, reduzir desperdícios e aumentar a previsibilidade dos resultados.
Estruturar processos e indicadores pode revelar oportunidades de melhoria antes que elas se transformem em prejuízo.
A A.C.E. Consultoria ajuda empresas a identificar gargalos de gestão e criar estruturas mais eficientes para crescer com previsibilidade.
Perguntas frequentes
1. Quais são os principais erros de gestão financeira em construtoras?
Os principais erros são compras sem planejamento, falta de controle dos custos indiretos, retrabalho, alterações de projeto sem análise e ausência de acompanhamento contínuo dos custos.
2. Como uma construtora pode melhorar sua margem de lucro?
A construtora pode melhorar sua margem criando processos de controle financeiro, acompanhando indicadores e integrando planejamento, compras e execução.
3. Por que o retrabalho reduz a margem das obras?
Porque ele gera novos gastos com materiais, mão de obra, equipamentos e tempo, além de poder causar atrasos em outras etapas do projeto.
4. Por que os custos indiretos precisam ser acompanhados?
Porque despesas administrativas, estrutura de apoio e operação do canteiro influenciam diretamente o resultado final da obra.
5. Qual o melhor momento para acompanhar os custos de uma obra?
O acompanhamento deve acontecer durante toda a execução. Dessa forma, a empresa consegue identificar desvios e corrigir problemas antes do encerramento.
6. Como evitar perdas financeiras durante uma obra?
Com planejamento de compras, acompanhamento de indicadores, controle de alterações, redução de retrabalho e integração entre as áreas envolvidas.
Construtoras perdem margem quando controlam apenas o orçamento inicial e não acompanham a execução financeira da obra. Para evitar perdas, é necessário integrar compras, engenharia e financeiro, acompanhar indicadores, controlar alterações e agir rapidamente diante de desvios.